En un contrato de compraventa de participaciones o de inversión, las partes fijan el precio según sus acuerdos, conforme al principio de libertad contractual. Naturalmente, por sus posibles consecuencias fiscales, el precio no debe apartarse significativamente de las condiciones de mercado. Podría parecer suficiente valorar las participaciones, celebrar unas reuniones de negociación e incluir una cifra en el contrato. Pero ¿lo es realmente?
Si cambian las circunstancias
En operaciones sencillas nada impide fijar un precio cerrado. Sin embargo, determinar incorrectamente el valor de las participaciones, el precio o la forma de pago puede tener consecuencias importantes. Por tanto, en la mayoría de los casos conviene analizar esta cuestión a fondo y utilizar una fórmula de cálculo basada en uno de los métodos de fijación de precio siguientes.
Al preparar una oferta de adquisición de participaciones, conviene considerar estos mecanismos: (1) ajuste de precio, (2) earn-out y (3) locked box. Cada cláusula presenta ventajas y riesgos.
Cuentas de cierre: situación en la fecha de la operación
Con el mecanismo de cuentas de cierre, el precio se ajusta según la situación financiera de la sociedad en una fecha acordada, normalmente el cierre. Las cuentas pueden prepararse después, pero describen la situación de esa fecha, no el cumplimiento de previsiones en meses posteriores.
Son esenciales las definiciones de los indicadores, las políticas contables, la preparación y revisión de las cuentas y la resolución de discrepancias. El mecanismo no exige por sí mismo mantener al órgano de administración existente.
Earn-out: precio vinculado a resultados futuros
El earn-out vincula parte del precio a resultados u otros objetivos acordados que se alcancen después de la operación. Es frecuente que el vendedor siga participando en la gestión, pero eso no define el mecanismo.
Es una especie de comisión para el vendedor, cuyo importe depende de la evolución posterior de la sociedad. Puede reflejarse en mejores resultados financieros, medidos por EBIT/EBITDA, beneficio neto o facturación, o en el cumplimiento de otros objetivos, como lanzar un producto o alcanzar determinada posición en el mercado.
Esta solución parece especialmente adecuada para operaciones con sociedades de alto potencial, capaces de mejorar significativamente sus resultados y posición de mercado en poco tiempo y para las que resulta esencial la implicación de quienes ya dirigían el negocio. Como el ajuste de precio, también protege en cierta medida al comprador frente a una inversión precipitada y excesiva en una sociedad con riesgos importantes que puedan afectar a su situación económica después de la operación.
Protección al fijar un precio cerrado
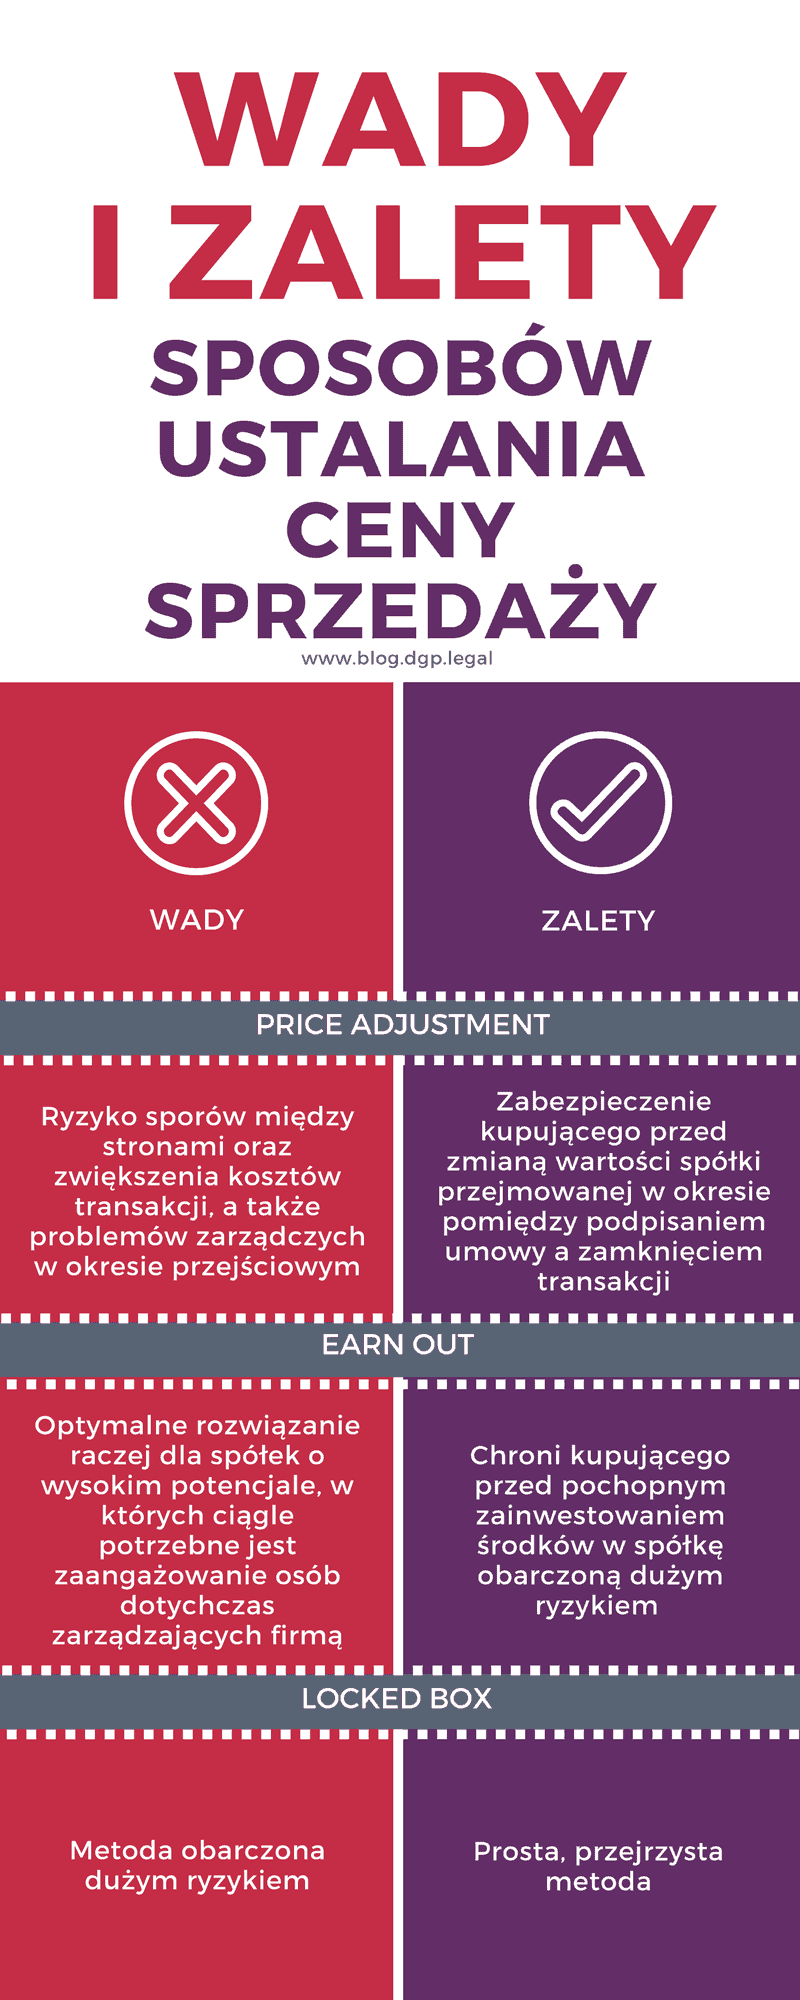
El locked box basa el precio en la situación financiera histórica de una fecha acordada, que no tiene por qué ser la firma. Son esenciales las protecciones frente a salidas de valor no autorizadas a favor del vendedor hasta el cierre (leakage).
El locked box no es por definición la solución más arriesgada. La elección depende de la calidad de los datos, la previsibilidad del negocio y las protecciones negociadas. Todo mecanismo exige trasladar coherentemente los supuestos económicos al contrato.
Actúe con prudencia
Este breve análisis muestra que unas condiciones de pago al vendedor bien estudiadas pueden proteger al comprador frente a pérdidas importantes y evitar el pago de un precio que no se corresponda con los resultados futuros de la sociedad.
En cada operación parece esencial evaluar el riesgo de variaciones en la situación económica de la sociedad adquirida y redactar cláusulas claras y detalladas para comprobar el precio de venta.