Entre los derechos fundamentales del accionista figura la participación en los beneficios de la sociedad, normalmente mediante dividendos. Por motivos estratégicos o fiscales, la política de dividendos varía mucho entre empresas. Sin embargo, los derechos sobre dividendos pueden resultar mucho más complejos cuando intervienen distintas clases de privilegios. Uno de los ejemplos más interesantes son las tracking stocks, denominadas en polaco «acciones que siguen», aunque «acciones de seguimiento» quizá sea una expresión más acertada.
Los dividendos periódicos no son para todos
Las sociedades controladas por el Estado o las administraciones locales, a menudo monopolios o empresas que operan en oligopolios, como las prestadoras de servicios públicos, distribuyen dividendos periódicamente. Estos actúan como una especie de sustituto de la tributación.
Por el contrario, sería poco razonable esperar dividendos de entidades que reinvierten todos sus beneficios, ya sea por principio o por exigencias del mercado. El mejor ejemplo es Berkshire Hathaway: Warren Buffett siempre ha defendido con elocuencia por qué repartir dividendos no beneficia a los accionistas. Otros ejemplos son Alphabet, es decir, Google, aunque aquí la historia es algo más compleja por sus controvertidas acciones de clase B, así como Amazon, Facebook y las grandes farmacéuticas.
Durante años, Steve Jobs explicó que el dividendo era un último recurso, ya que las reservas de efectivo de Apple proporcionaban a la sociedad una seguridad y una flexibilidad excepcionales para responder a los cambios del entorno empresarial. En las empresas tecnológicas, el primer dividendo suele ser además una señal desfavorable para los inversores: indica que la sociedad ha alcanzado la madurez y que ya no cabe esperar un crecimiento tan rápido como antes.
Tracking stocks: un poco de teoría
El dividendo de las tracking stocks depende de los resultados financieros de una parte o segmento concreto del negocio, una filial o una división, y no de la evolución global de la sociedad. Sus titulares son formalmente copropietarios de la matriz, igual que los demás accionistas, y el pago del dividendo sigue sujeto al riesgo asociado a los resultados de toda la sociedad. Esta debe definir las condiciones para determinar los resultados financieros imputables a las tracking stocks; en ciertos casos, pueden modificarse después de la emisión.
¿Cómo funciona en la práctica?
Las sociedades suelen ofrecer públicamente tracking stocks como opción adicional para los accionistas, junto al símbolo bursátil principal. Generalmente se emiten de tres maneras: como acciones adicionales para los accionistas existentes mediante un dividendo en especie; como contraprestación para los propietarios de una sociedad adquirida; o mediante una modalidad especial de cuasi salida a bolsa. Esta solución resulta interesante para sociedades que operan en segmentos de mercado muy distintos o cuando una parte del negocio crece mucho más rápido que las demás y la sociedad considera que el mercado no la valora adecuadamente.
La emisión de tracking stocks permite obtener una valoración de mercado de una filial, lo que puede ser importante para las opciones concedidas a sus directivos o para una operación de venta que incluya un intercambio parcial de acciones.
Además, las tracking stocks ofrecen una alternativa interesante a inversores que no estarían interesados en la actividad principal de la sociedad, por ejemplo por sus escasas perspectivas de crecimiento rápido. Su emisión actúa como sustituto de un spin-off o split-off y también puede preceder a un split-off propiamente dicho, como ocurrió en la operación de AT&T Wireless Group en 2000.
Ejemplos de emisiones
Las primeras emisiones de este tipo fueron realizadas por General Motors en 1984 con motivo de la adquisición de Electronic Data Systems, pionera en la externalización informática, y después, en 1985, para Hughes Electronics. Se considera que las emisiones de tracking stocks son una moda que reaparece periódicamente.
En su momento, empresas de telecomunicaciones como AT&T y Sprint emitieron acciones de seguimiento de los operadores móviles integrados en sus estructuras, mientras que Alcatel Group las emitió para su segmento de optoelectrónica. Las tracking stocks nunca han sido un instrumento muy popular. En más de treinta años solo pueden identificarse unas pocas decenas de emisiones, entre ellas las de Disney, Applera, Genzyme, Cablevision, WorldCom y Sony. En Europa, salvo Alcatel, apenas se han utilizado.
Un ejemplo cercano es New World Resources, cotizada en Londres, Praga y Varsovia y que, lamentablemente, se encuentra ya al final de su trayectoria. Creada conforme al modelo checo de consolidación y privatización de la industria del carbón, NWR emitió acciones de clases A y B que seguían, respectivamente, los resultados y el valor económico de las divisiones de carbón, dedicada a su extracción y procesamiento, e inmobiliaria, encargada de gestionar terrenos e infraestructuras de superficie como servicio interno del grupo.
Aunque se pronosticó la desaparición total de las tracking stocks como vestigio de los años noventa, siguen apareciendo nuevos ejemplos. Uno de ellos es la emisión vinculada a la adquisición de EMC Corp. por Dell en 2016, interesante por su estructura en varios niveles. Las tracking stocks de Dell se basan en los resultados de VMware, entonces filial de EMC, que poseía más del 80 %; el 19,9 % restante de las acciones de VMware sigue cotizando en la NYSE bajo el símbolo VMW.
En 2015, el grupo estadounidense de medios Liberty Media propuso a sus accionistas canjear sus acciones por tres clases de tracking stocks correspondientes a sus divisiones: Sirius XM Holdings Inc., Liberty Braves y Liberty Media. La finalidad era aportar transparencia al negocio conservando las sinergias y ventajas de mantener las divisiones dentro de un mismo grupo. Una finalidad similar motivó la reestructuración accionarial de 2014 de Fidelity National Financial, conglomerado financiero del sector inmobiliario.
En 2016, Liberty Media realizó la célebre adquisición de Formula One Group, sociedad dedicada a la promoción y explotación comercial de los derechos relacionados con las carreras de Fórmula 1. La adquisición se acompañó de una emisión de tracking stocks de Formula One Group, cotizadas en NASDAQ como FWONK. Fantex también ha creado un interesante modelo de negocio basado en tracking stocks, emitiendo clases de acciones vinculadas a contratos con estrellas del deporte. A cambio de un pago anticipado, los deportistas venden los derechos sobre una pequeña parte, normalmente alrededor del 10 %, de sus ingresos por contratos deportivos, publicidad y otras actividades relacionadas con su condición de figuras deportivas.
Por último, en 2017, tras vender sus negocios de internet a Verizon, Yahoo quedó reducida de hecho a una forma alternativa de invertir en el gigante del comercio electrónico Alibaba Group. Dado que sus activos consistían entonces principalmente en una participación del 15 % en Alibaba, el cambio de nombre de la empresa creada por Jerry Yang a «Altaba» en junio de 2017 —¿«Alibaba alternativa»?— solo puede interpretarse como una muestra de humildad y respeto hacia los inversores. Las acciones de Altaba se convirtieron en una especie de tracking stocks.
Tracking stocks: análisis de sus elementos
Para terminar, repasemos las características habituales de las tracking stocks a partir de ejemplos históricos y examinemos la posibilidad de emitirlas conforme al ordenamiento polaco.
En cuanto al voto en la junta general, las tracking stocks no confieren privilegios y con bastante frecuencia son acciones sin voto, según las circunstancias y los motivos de su emisión. En ocasiones, los privilegios o restricciones de voto se vinculan a la diferencia de valor de mercado entre las tracking stocks y las acciones ordinarias. Aunque sigan los resultados de un segmento o filial, el pago de dividendos sigue dependiendo de los resultados de toda la sociedad y de la disponibilidad de efectivo.
La sociedad no está legalmente obligada a repartir dividendos periódicos; las expectativas al respecto solo pueden basarse en declaraciones no vinculantes sobre su política de dividendos. La participación en el patrimonio social en caso de liquidación depende a veces del valor de mercado de las tracking stocks al iniciarse esta, pero no es una regla general. Su titular suele tener también derecho a recibir determinados activos o el producto de su liquidación.
Los titulares de tracking stocks normalmente no pueden canjearlas por acciones ordinarias, mientras que la sociedad sí puede convertirlas en estas, como ha ocurrido con la mayoría de las emisiones. Si la sociedad vende la parte del negocio vinculada a las tracking stocks, estas se recompran o convierten en acciones ordinarias, lo que puede incluir una prima extraordinaria.
Tracking stocks y normativa polaca
¿Es posible emitir tracking stocks en Polonia? El marco relativamente rígido del Código de Sociedades Mercantiles polaco y las amplias restricciones a la creación de nuevas estructuras jurídicas, a menudo poco razonables desde una perspectiva práctica, dificultan esta posibilidad.
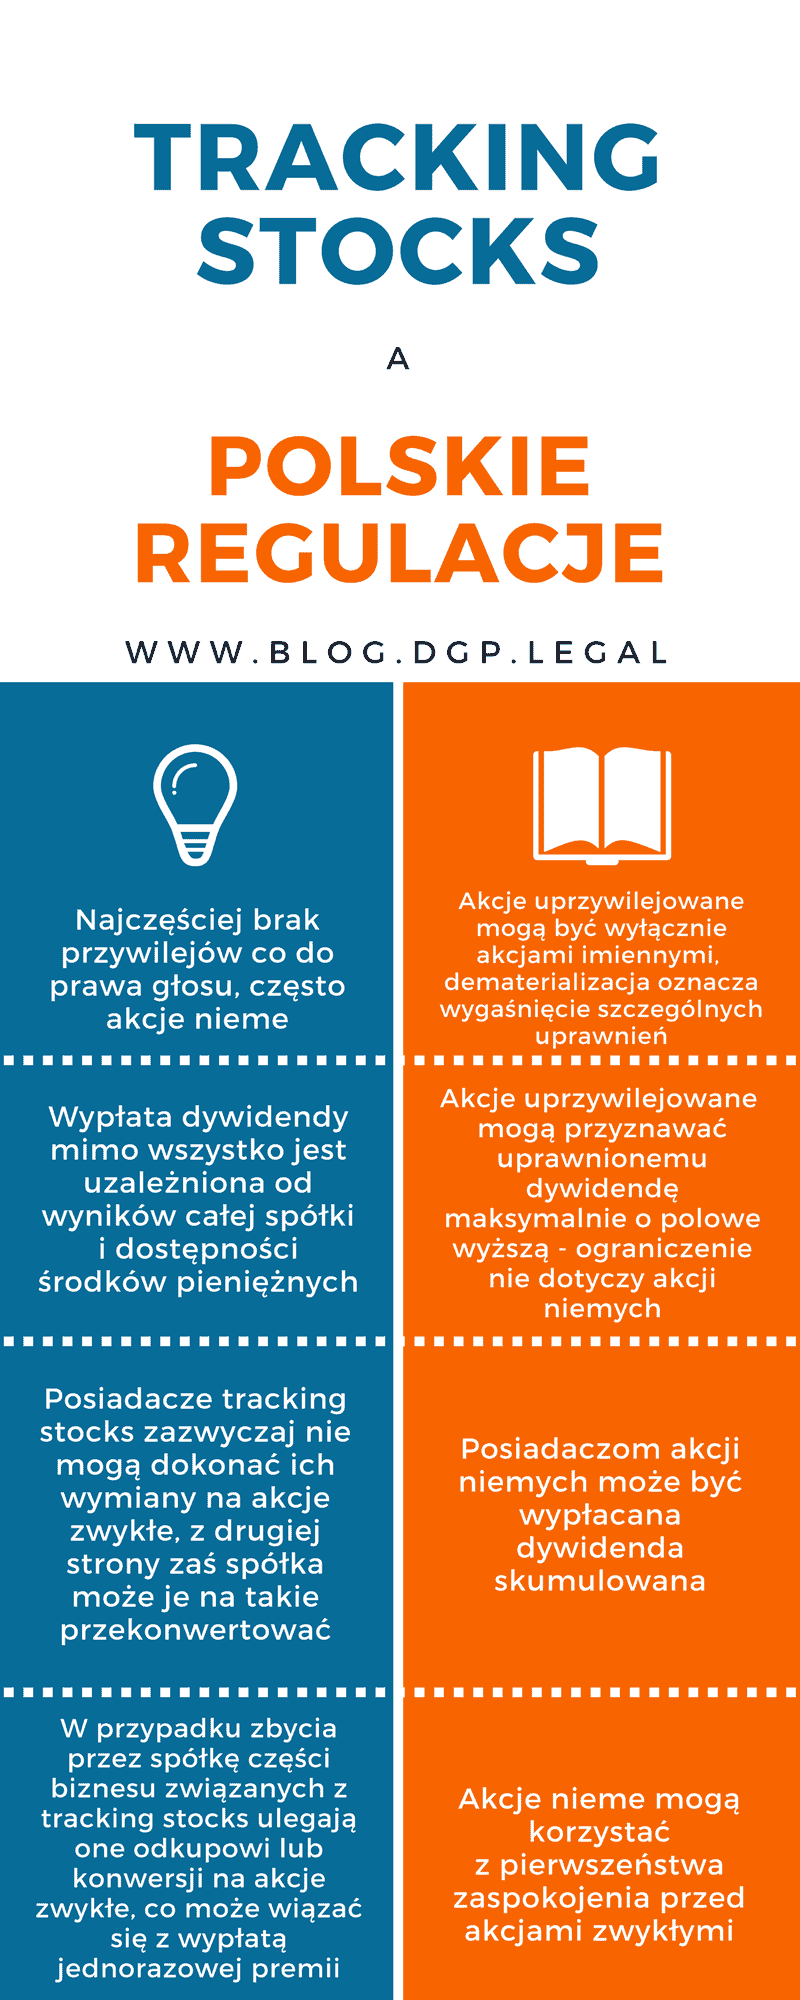
En primer lugar, conforme al artículo 351 § 1 del Código de Sociedades Mercantiles polaco (KSH), las acciones con derechos especiales solo pueden ser nominativas, y su desmaterialización extinguiría esos derechos. El Código lo establece expresamente para los privilegios de voto en el artículo 352, pero el artículo 351 § 1 permite extender ese efecto a todos los derechos especiales asociados a la acción. Además, según el artículo 353 § 1 KSH, las acciones privilegiadas en materia de dividendos pueden conferir un dividendo que no supere en más de la mitad el correspondiente a las acciones no privilegiadas.
Por tanto, las tracking stocks de una sociedad anónima polaca tendrían que ser acciones sin voto, a las que no se aplican las restricciones anteriores. Sus titulares pueden recibir dividendos acumulativos, es decir, dividendos no abonados o abonados solo parcialmente en ejercicios anteriores. Las acciones sin voto también pueden tener prioridad de cobro frente a las ordinarias. Salvo la privación del voto, excepto en acuerdos que modifiquen sustancialmente el objeto social, permiten ejercer plenamente los demás derechos, en particular convocar y participar en juntas generales, ejercer otros derechos societarios y patrimoniales e impugnar los acuerdos de la junta.
Salvo New World Resources, que estaba constituida en Inglaterra y Gales, no hemos tenido tracking stocks en nuestro mercado. Los intentos de ofrecer acciones sin voto —la oferta pública de Marvipol en 2012 y la oferta de Tauron dirigida al Tesoro del Estado en 2015— no prosperaron. Aun así, dada la ausencia teórica de obstáculos jurídicos, quizá lleguemos a ver este tipo de instrumento en Polonia.