El complemento lógico de cualquier idea de inversión es una estrategia de salida que limite el riesgo de pérdida (downside risk) y permita materializar una eventual ganancia (upside risk). Un fondo de capital riesgo que invierte en activos no cotizados debe gestionar eficazmente esos riesgos. Las cláusulas de preferencia de liquidación son uno de sus principales instrumentos jurídicos.
¿Qué son las preferencias de liquidación y cómo funcionan?
Las preferencias de liquidación (liquidation preference) establecen el orden y las proporciones de reparto ante los eventos previstos en el contrato, como la venta de la sociedad. Pueden dar prioridad al inversor frente a los demás socios. Sin embargo, no garantizan recuperar la inversión: el pago depende de los fondos disponibles, los derechos de los acreedores, la estructura de la operación y la eficacia de los acuerdos.
No existe una definición universal de los eventos de liquidación. Económicamente, son hechos que teóricamente pueden generar liquidez real o hipotética para la sociedad o sus socios y permitir convertir participaciones en efectivo. Suelen incluir la liquidación voluntaria o por insolvencia, fusiones o escisiones, ventas, amortización de participaciones, aumentos de capital que cambian el control y transmisión de toda la empresa o de una parte sustancial de sus activos.
Las preferencias protegen, por tanto, la inversión del fondo tanto en una crisis como ante eventos positivos, como una venta exitosa a un comprador industrial o a un fondo de capital privado.
Participación en el reparto y múltiplos peligrosos
Debe distinguirse la preferencia de liquidación del derecho a participar en los ingresos derivados de un evento de liquidación.
Si el fondo solo ha pactado prioridad para recuperar su inversión total, eventualmente más dividendos declarados y no pagados, no participará con los socios ordinarios en el reparto del remanente, por ejemplo de la venta de una participación de control. Es una preferencia no participativa, económicamente similar a un instrumento de deuda. Normalmente, el inversor podrá elegir entre ejercer la preferencia de devolución del capital y la prima pactada, o renunciar íntegramente a ella y participar proporcionalmente en los ingresos de la venta junto a los demás socios ordinarios.
A menudo, el fondo busca un doble beneficio (double dip): recuperar prioritariamente el capital más una prima, o un múltiplo del capital, y participar además proporcionalmente en el remanente. Se denomina preferencia participativa y puede estar sujeta a un límite (cap).
La devolución de la inversión más los dividendos no pagados suele considerarse un mínimo razonable y justo. A veces, especialmente en fases iniciales, los fondos exigen más, incluidos múltiplos del capital invertido o una rentabilidad determinada.
Cada caso es distinto y esas expectativas pueden estar justificadas comercialmente, pero recomendamos mucha cautela. Aceptar múltiplos sin suficiente reflexión puede salir muy caro, no solo a los fundadores o socios principales, sino también a directivos y empleados clave contratados con la promesa de opciones sobre el capital.
¿Qué resulta razonable para el inversor y la sociedad?
Los fondos profesionales normalmente evitan privilegios excesivos a costa de otros socios y titulares de opciones. Unas exigencias desmedidas desmotivan. En las primeras rondas, el fondo también puede prever que inversores posteriores exigirán derechos iguales o mayores y prioridad (seniority) al ejercer garantías y derechos de liquidación. Es fácil verse perjudicado por las propias condiciones, por lo que resulta esencial un compromiso razonable que equilibre los intereses.
¿Cómo funciona en la práctica?
Veamos tres ejemplos, con algunas cuestiones jurídicas simplificadas para mayor claridad:
Ejemplo 1 – Un fondo invierte 2 millones de eslotis por el 25% del capital, con una valoración post-money de 8 millones. Recibe acciones preferentes con una preferencia no participativa que devuelve el capital invertido. La sociedad no alcanza los hitos del plan y el mercado cambia bruscamente con la llegada de competidores numerosos y fuertes. Se disuelve y la venta de activos produce 3 millones tras pagar deudas y costes de liquidación.
La preferencia permite al fondo recuperar íntegramente sus 2 millones. Los demás socios, pese a poseer el 75%, se reparten proporcionalmente el millón restante. Los titulares de opciones no reciben nada.
Ejemplo 2 – Un fondo invierte 5 millones de eslotis por el 20% del capital, con una valoración post-money de 25 millones. Sus acciones preferentes otorgan una preferencia participativa de tres veces lo invertido. La sociedad crece bien y pronto recibe una oferta de adquisición por 40 millones.
En la adquisición, el fondo recibe tres veces el capital, 15 millones, y participa con los demás socios en el reparto de los 25 millones restantes. En total obtiene 20 millones, la mitad de los ingresos. Los titulares del otro 80% de las acciones y los directivos y empleados con opciones se reparten el resto.
Ejemplo 3 – Un fondo invierte 5 millones de eslotis por el 20% del capital, con una valoración post-money de 25 millones. Sus acciones preferentes otorgan una preferencia participativa de tres veces la inversión, limitada a cinco veces lo invertido.
Alternativamente, el fondo puede participar en el reparto como los demás socios si renuncia a sus preferencias. La sociedad evoluciona de forma excelente y recibe una oferta de adquisición por 200 millones de eslotis.
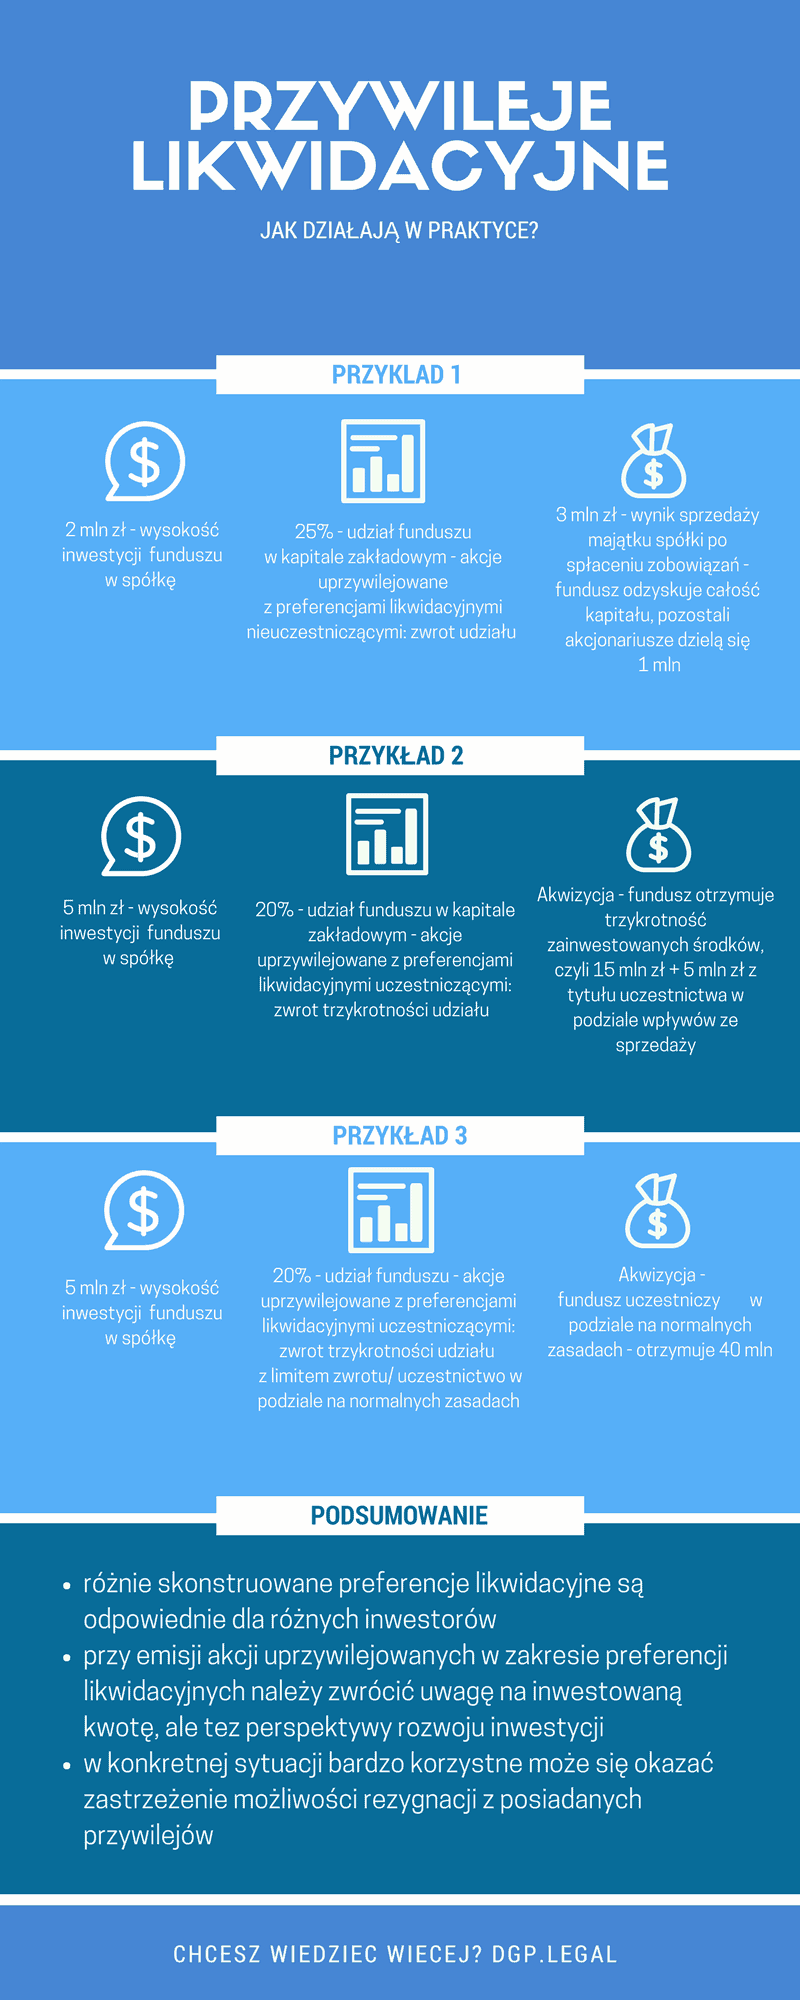
La elección racional es renunciar a las preferencias y participar proporcionalmente. El fondo recibe así el 20%, 40 millones, frente a los 25 millones que le corresponderían con la preferencia. Los demás accionistas y titulares de opciones participan según sus participaciones y derechos.
En el ejemplo 3, el pago al fondo antes del límite es de 15 millones de eslotis + 20% × (valor de la operación − 15 millones). Alcanza el límite de 25 millones con un valor de operación de 65 millones de eslotis. Renunciar a la preferencia solo resulta más ventajoso por encima de 125 millones, ya que el 20% × 125 millones = 25 millones. Por tanto, el intervalo en que el pago se mantiene en 25 millones es de 65–125 millones de eslotis, y no de 25–125 millones. El cálculo asume las condiciones del ejemplo, sin comisiones adicionales, deuda ni otras clases de preferencias.
Para completar el análisis, si una sociedad ha captado capital de distintos inversores en varias rondas, la situación puede complicarse considerablemente por las diferentes preferencias pactadas y la jerarquía de pago.
En próximas publicaciones analizaremos si todos los objetivos de las preferencias pueden alcanzarse plenamente conforme al Derecho societario polaco. También examinaremos aspectos técnicos de estas cláusulas en casos especiales, como fusiones y escisiones.