¿Qué son los PPK?
Los Planes de Capital para Empleados de Polonia (PPK) están destinados al ahorro a largo plazo, con participación del trabajador, el empleador y el Estado. La aportación básica financiada por el empleador es del 1,5% de la remuneración, y la del trabajador, del 2%. Estos valores no deben intercambiarse. Si se cumplen los requisitos legales, el trabajador puede reducir su aportación básica, pero no por debajo del 0,5%. Ambas partes pueden efectuar también aportaciones adicionales.
Cuarta fase de implantación
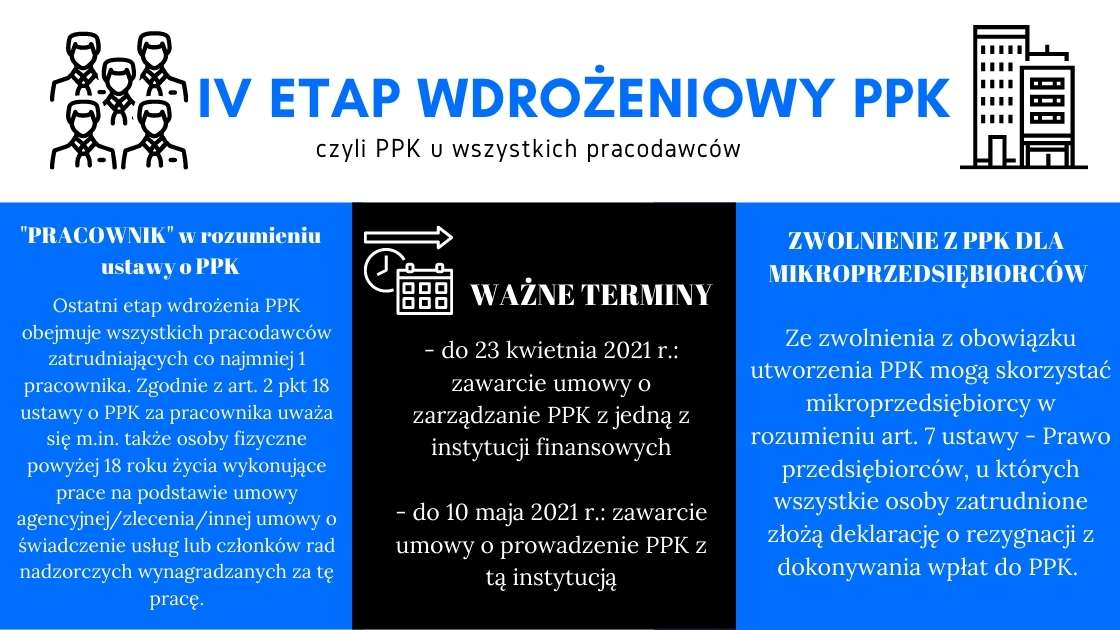
La última fase de implantación de la Ley de Planes de Capital para Empleados comenzó en enero de 2021. Abarca a todos los empleadores, incluidos quienes solo tienen un trabajador. Cabe destacar que, a efectos de la Ley de PPK, también se consideran trabajadores las personas físicas de al menos 18 años que prestan servicios mediante un contrato de agencia, de mandato u otro contrato de servicios, así como, entre otros, los miembros de consejos de supervisión que perciben una remuneración por esas funciones.
Fechas importantes para los empleadores en 2021
Las fechas siguientes documentan la fase histórica de implantación de los PPK en 2021. No son plazos de implantación para un empleador que inicie su actividad actualmente.
- hasta el 23 de abril de 2021 debe celebrarse un contrato de gestión de PPK con una de las entidades o instituciones financieras que operan el programa, por ejemplo, una aseguradora. La lista de entidades está disponible en: https://www.mojeppk.pl/lista-instytucji-finansowych.html. Conforme al artículo 7 de la Ley, la institución financiera debe elegirse de acuerdo con la representación de los trabajadores del empleador o, en primer lugar, con la organización sindical de la empresa, si existe.
- hasta el 10 de mayo de 2021 debe celebrarse con esa institución un contrato de participación en los PPK.
¿Quién no tiene que implantar los PPK?
Los empresarios individuales no están obligados a implantar este sistema de ahorro, siempre que no empleen trabajadores en el sentido de la Ley de PPK.
Conforme al artículo 13 de la Ley de PPK, las microempresas pueden quedar exentas de implantar los PPK. Es requisito indispensable que todas las personas empleadas presenten una declaración de renuncia a efectuar aportaciones a los PPK.
Se considera microempresa al empresario contemplado en el artículo 7 de la Ley polaca de Empresarios que, al menos en uno de los dos últimos años de actividad, haya cumplido conjuntamente estas dos condiciones:
- haber empleado una media anual de menos de 10 trabajadores;
- haber obtenido un volumen de negocios neto anual por ventas de mercancías, productos y servicios y por operaciones financieras no superior al equivalente en PLN de 2 millones de euros, o que el total del activo de su balance al cierre de uno de esos años no haya superado ese importe.
Recomendación
Aunque los trabajadores pueden renunciar a este sistema de ahorro, se recomienda celebrar un contrato de gestión de PPK. Su celebración no conlleva costes adicionales. En cualquier momento pueden darse dos situaciones:
- una persona empleada que haya renunciado previamente al sistema puede solicitar más adelante que se efectúen aportaciones a los PPK;
- el empleador puede contratar a una persona que solicite que se efectúen aportaciones a los PPK.
En ese caso, el empleador estará obligado a implantar los PPK. Sin embargo, si celebra el contrato ahora, ya habrá completado el primer paso de la implantación.