La desgravación fiscal por investigación y desarrollo (I+D) ofrece un apoyo real a las empresas que invierten en sus productos o servicios. Aunque su nombre evoque batas blancas y tubos de ensayo, la desgravación por I+D no está reservada exclusivamente a científicos de laboratorio. Puede beneficiarse cualquier persona que desarrolle una actividad de investigación y desarrollo. El funcionamiento del incentivo es muy sencillo. Lo más difícil, sin embargo, es el primer paso: calificar la actividad como investigación y desarrollo.
Desgravación por I+D: por qué conviene aprovecharla
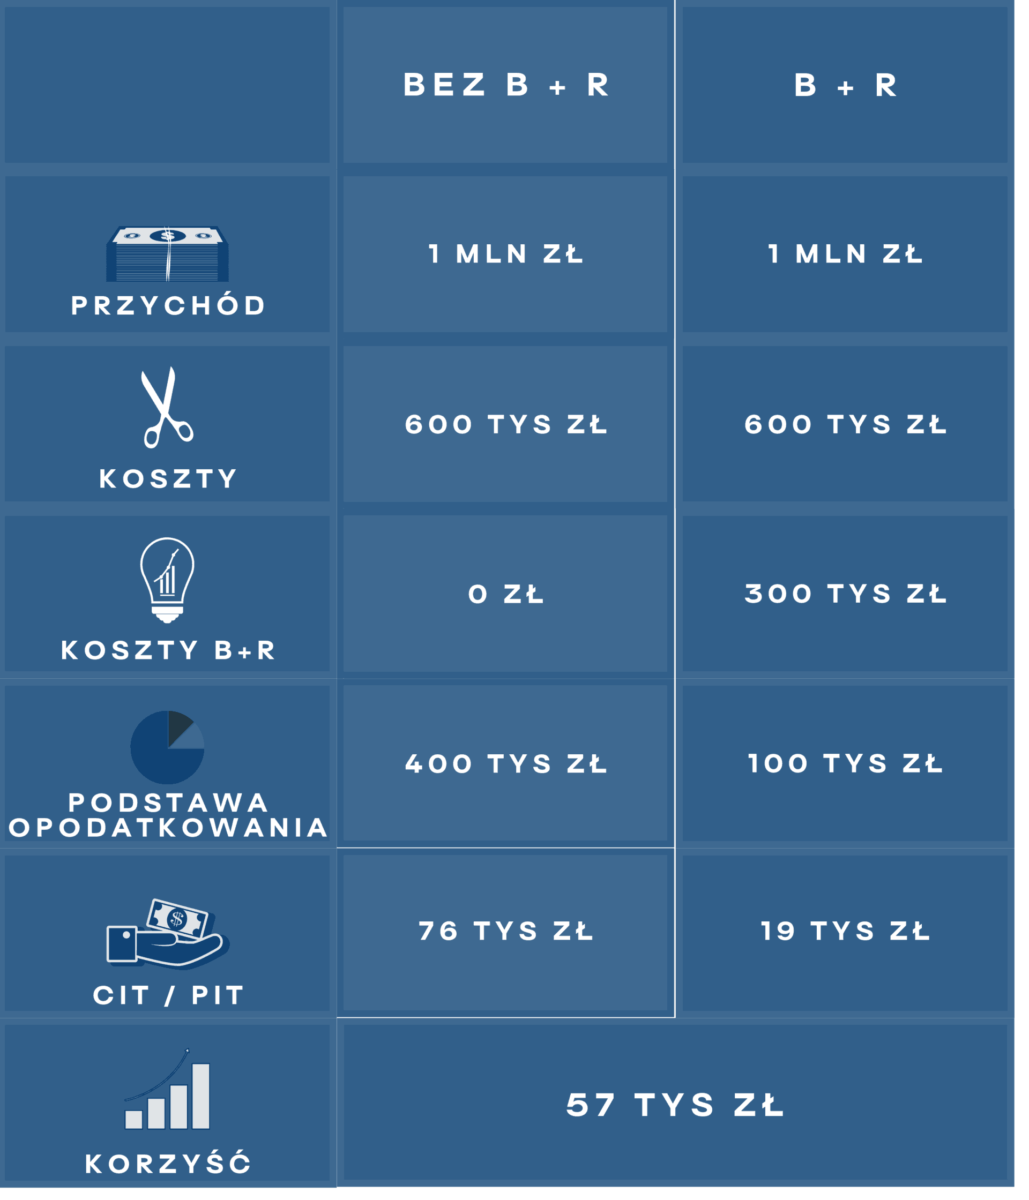
La desgravación por I+D permite deducir de la base imponible los gastos destinados a investigación y desarrollo. En la práctica, el Estado cubre cerca del 20% de los gastos elegibles de I+D. Además, las empresas emergentes no necesitan declarar beneficios para acogerse al incentivo. Si declaran pérdidas, la oficina tributaria les abona en efectivo el importe en que se habría reducido su impuesto.
Actividad de investigación y desarrollo
La desgravación por I+D está destinada a entidades cuyas actividades reúnen simultáneamente las siguientes condiciones:
- son creativas;
- comprenden investigación científica o trabajos de desarrollo;
- se realizan de manera sistemática;
- tienen por finalidad aumentar el acervo de conocimientos y utilizarlo para crear nuevas aplicaciones.
Calificar una actividad como I+D puede plantear dificultades. Para facilitarlo, conviene explicar los requisitos anteriores.
Actividad creativa
La actividad creativa se dirige a producir soluciones nuevas y originales, a menudo de carácter singular. En otras palabras, no puede consistir en una mera reproducción de soluciones ajenas.
Investigación científica o trabajos de desarrollo
La I+D consiste en realizar investigación científica o trabajos de desarrollo. Los trabajos de desarrollo utilizan conocimientos existentes para introducir nuevas soluciones. La investigación científica busca obtener nuevos conocimientos, a menudo para su explotación comercial.
Trabajos de desarrollo
Por trabajos de desarrollo se entiende la actividad que comprende la adquisición, combinación, configuración y utilización de conocimientos y capacidades actualmente disponibles, incluidos los relativos a herramientas informáticas o software, para planificar la producción y diseñar y crear productos, procesos o servicios modificados, mejorados o nuevos. Quedan excluidos los cambios rutinarios y periódicos, incluso cuando constituyan mejoras.
Investigación científica
Según la ley tributaria, la investigación científica comprende la investigación básica o aplicada en el sentido de la normativa de educación superior. En las entidades comerciales, normalmente se tratará de investigación aplicada.
- Investigación aplicada
Son trabajos orientados a adquirir nuevos conocimientos y capacidades para desarrollar productos, procesos o servicios nuevos o introducir mejoras significativas en los existentes.
- Investigación básica
Comprende trabajos empíricos o teóricos destinados principalmente a adquirir nuevos conocimientos sobre los fundamentos de fenómenos y hechos observables, sin perseguir una aplicación comercial directa. Para aplicar la desgravación por I+D a este tipo de investigación es necesario colaborar con una entidad prevista en la ley, como un instituto de investigación o una universidad.
Carácter sistemático
La I+D comprende actividades realizadas sistemáticamente. Las interpretaciones tributarias individuales señalan que esta regla excluye de la desgravación las actuaciones ocasionales. Pueden considerarse tales las actividades esporádicas, como implantar un nuevo sistema informático, aunque el proceso sea prolongado. Además, las autoridades consideran sistemática la actividad realizada de forma regular y metódica conforme a un plan previamente adoptado.
Finalidad de la actividad de I+D
La I+D se realiza para aumentar el acervo de conocimientos y utilizarlo para crear nuevas aplicaciones. La expresión legal «con el fin de» indica que las actividades no tienen que culminar con éxito. No se exigen resultados concretos de la actividad investigadora.
La desgravación por I+D no se limita al uso propio
Los conocimientos adquiridos no tienen que ser utilizados por la entidad que aplica la desgravación. Los trabajos de I+D pueden realizarse por encargo de un cliente que desea productos con funciones específicas o por otras entidades de un grupo empresarial. Ninguna norma prohíbe compartir sus resultados.
Desgravación por I+D: límites
Fuentes de ingresos
Una empresa que obtiene ingresos exclusivamente de ganancias de capital no puede aplicar la desgravación por I+D. Si obtiene ingresos tanto de ganancias de capital como de otras fuentes, el importe de estos últimos limita las deducciones de la renta por I+D.
Ayudas de minimis
Esta condición afecta a las empresas emergentes que reciben la desgravación mediante un abono de la oficina tributaria por costes elegibles. En esta modalidad, se considera una ayuda de minimis sujeta a los límites de la UE. Por regla general, el límite equivale a 200.000 euros durante un período móvil de tres años.
Le invitamos a leer otros artículos sobre la desgravación por I+D
Si le interesa la desgravación por I+D, le invitamos a leer las próximas publicaciones de nuestro blog. Explicaremos en detalle qué costes de investigación y desarrollo pueden deducirse de la renta y cómo aplicar la desgravación con seguridad.