En 2013, Y Combinator propuso un nuevo instrumento: el Simple Agreement for Future Equity («SAFE», acuerdo simple para una futura participación en el capital). Perfeccionado en Silicon Valley durante los últimos años, el modelo pretendía establecer documentos estandarizados que aportaran amplios beneficios al ecosistema de empresas emergentes con el menor coste posible para inversores y sociedades.
Más fácil y más rápido
Un SAFE permite aportar financiación antes de acordar las condiciones de una futura ronda de capital. La liquidación depende del evento y de la versión del contrato: una ronda de financiación puede dar lugar a la conversión, mientras que una venta o liquidación puede resolverse conforme a otras reglas. No todos los eventos implican la adquisición de participaciones o acciones.
Una alternativa a los bonos convertibles
La estructura SAFE se propone como alternativa a otros instrumentos de deuda (bonos convertibles), que exigen que las partes acuerden disposiciones detalladas sobre intereses, vencimiento, riesgo de insolvencia, subordinación de créditos y otras cuestiones. En el Derecho polaco, las entidades emiten bonos convertibles con arreglo al artículo 19 de la Ley de Bonos de 15 de enero de 2015.
Estos instrumentos combinan elementos de bonos y opciones y, en las condiciones pactadas por las partes, el bonista tiene derecho a exigir la conversión de los bonos emitidos por la sociedad en acciones. Dado que a menudo el inversor necesita aportar capital rápidamente a la sociedad para que esta pueda iniciar su actividad sin demora, la emisión de bonos convertibles puede prolongar innecesariamente las negociaciones sobre las condiciones detalladas de la inversión.
¿Cómo funciona?
En la modalidad básica de SAFE, las partes solo tienen que acordar un límite de valoración (valuation cap) o una tasa de descuento (discount rate). La esencia del SAFE consiste en que el precio de las participaciones o acciones que reciben sus titulares al convertirlo sea inferior al de los valores emitidos a favor de los inversores de capital riesgo en la siguiente ronda de financiación. Ese precio se basa en el límite de valoración o en la tasa de descuento.
Un SAFE estándar no es un préstamo convencional con intereses y fecha de vencimiento. Sin embargo, esto no significa que carezca de riesgos ni que la conversión futura sea el único derecho del inversor. Es necesario leer las disposiciones sobre financiación, eventos de liquidez, disolución de la sociedad y prelación de pagos.
La lista de variantes descrita en la publicación original tiene carácter histórico. Y Combinator introdujo el modelo SAFE post-money en 2018 y publica los formularios e instrucciones vigentes en su sitio web. Antes de analizar la dilución, compruebe la versión del documento y las definiciones de capitalización. Una plantilla extranjera requiere una evaluación específica antes de utilizarse en una sociedad polaca.
Tras Y Combinator, que fue el primero en publicar un conjunto completo de modelos de documentación SAFE, otros actores del ecosistema de empresas emergentes propusieron instrumentos similares al descrito: el despacho Wilson Sonsini Goodrich & Rosati propuso el instrumento «convertible security», y la aceleradora 500 Startups presentó otro denominado «The Keep it Simple Security (KISS)».
¿Una solución que no es para todos?
Al introducir el SAFE, Y Combinator indicó que pretendía ofrecer una solución equitativa tanto para los inversores como para las sociedades. Sin embargo, en internet aparecen testimonios de que muchos fundadores cuyas sociedades suscribieron SAFEs con inversores no obtuvieron buenos resultados. Se señala que ello se debió a la falta de cálculos básicos sobre la dilución de sus propias participaciones tras la conversión de los instrumentos emitidos. Además, muchos fundadores tendían a asociar el límite de valoración con el nivel de la futura ronda de financiación y suponían que cualquier descuento implicaría únicamente una prima mínima en la siguiente ronda.
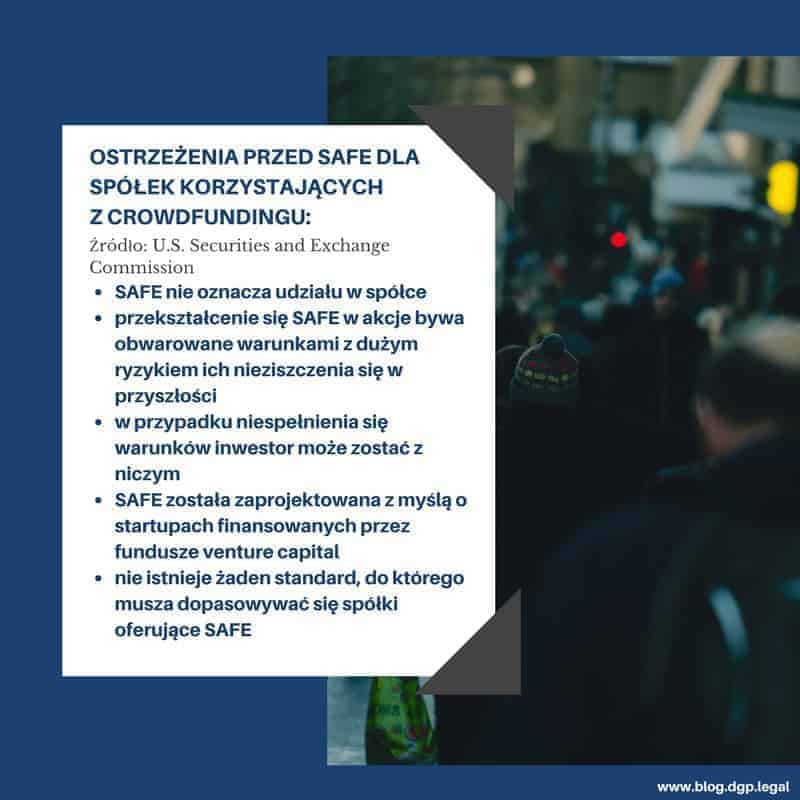
Parece, por tanto, que los efectos negativos del uso de SAFEs se debieron a una insuficiente comprensión empresarial de los fundadores y a unos conocimientos económicos y jurídicos inadecuados para este instrumento. Cabe mencionar asimismo que, en mayo de 2017, la U.S. Securities and Exchange Commission advirtió sobre los SAFEs utilizados por sociedades en operaciones de financiación participativa, en las que las normas de la SEC permitían captar por internet más de un millón de dólares de inversores minoristas.
El principal riesgo señalado para los pequeños inversores era que no se produjera ningún evento que desencadenase la conversión del SAFE en acciones de la sociedad (por ejemplo, unos resultados excelentes que hicieran innecesario aumentar su capital). También se destacaban otros riesgos para los inversores no profesionales (más información: https://www.sec.gov/oiea/investor-alerts-and-bulletins/ib_safes).
Aunque el uso de esta solución por empresas en operaciones de financiación participativa merece una valoración negativa, conviene recordar que el SAFE se diseñó para inversores profesionales de capital riesgo, a fin de permitir inversiones rápidas en empresas emergentes de alto potencial. En ese contexto, debe considerarse un modelo de operación que cumple sus funciones en la medida prevista.