Czym są PPK?
Pracownicze Plany Kapitałowe (PPK) służą długoterminowemu oszczędzaniu, z udziałem pracownika, pracodawcy i państwa. Podstawowa wpłata finansowana przez pracodawcę wynosi 1,5% wynagrodzenia, a wpłata pracownika — 2%. Nie należy zamieniać tych wartości. Przy spełnieniu ustawowych warunków pracownik może obniżyć swoją wpłatę podstawową, nie niżej niż do 0,5%. Obie strony mogą również finansować wpłaty dodatkowe.
IV etap wdrożeniowy
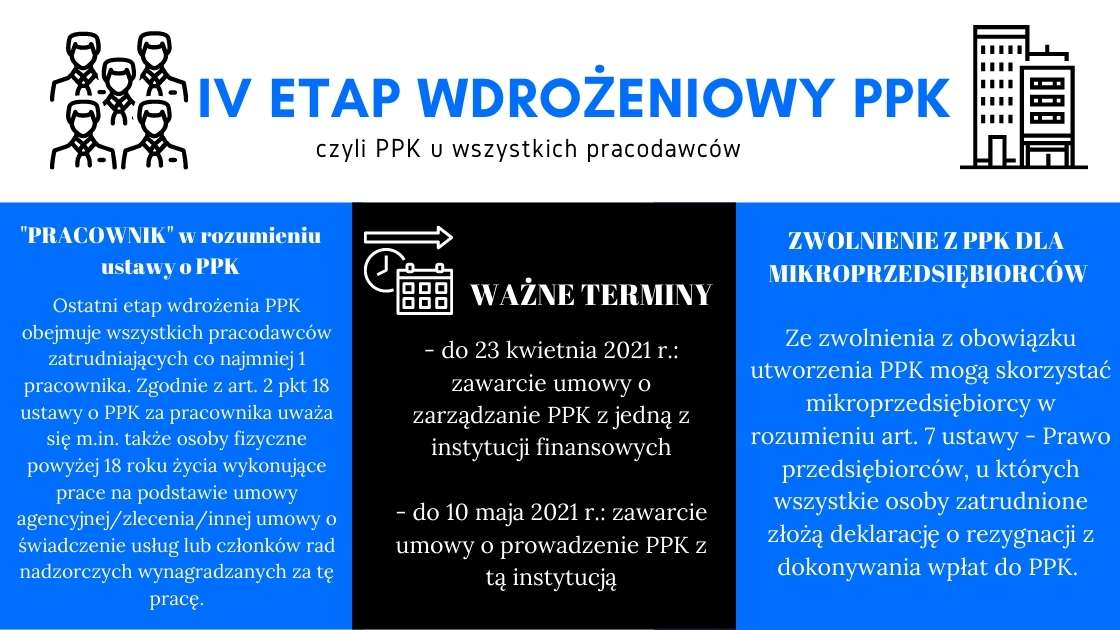
Ostatni etap wdrożenia ustawy o Pracowniczych Planach Kapitałowych rozpoczął się w styczniu 2021 r. Obejmuje on wszystkich pracodawców (a więc także i tych, którzy zatrudniają wyłącznie 1 pracownika). Co istotne, warto podkreślić, że na potrzeby ustawy o PPK za pracownika uważa się również osoby fizyczne, które ukończyły 18. rok życia i wykonują pracę na podstawie umowy agencyjnej/umowy zlecenia/innej umowy o świadczenie usług, a także m.in. członków rad nadzorczych otrzymujących wynagrodzenie z tytułu pełnienia tych funkcji.
Ważne terminy dla pracodawców w 2021 r.
Poniższe daty dokumentują historyczny etap wdrożenia PPK w 2021 r. Nie są terminami wdrożenia dla pracodawcy rozpoczynającego działalność obecnie.
- do dnia 23 kwietnia 2021 r. należy zawrzeć umowę o zarządzanie PPK z jednym z podmiotów (instytucji finansowych) obsługujących program (np. towarzystwem ubezpieczeniowym). Lista podmiotów dostępna jest na stronie: https://www.mojeppk.pl/lista-instytucji-finansowych.html. Wybór instytucji finansowej (zgodnie z art. 7 ustawy) powinien zostać dokonany w porozumieniu z reprezentacją zatrudnionych u danego pracodawcy (lub w pierwszej kolejności z zakładową organizacją związkową, jeśli taka funkcjonuje).
- do dnia 10 maja 2021 r. należy zawrzeć z tymże podmiotem umowę o prowadzenie PPK.
Kto nie musi wprowadzać PPK?
Obowiązkiem utworzenia tego systemu oszczędnościowego nie są objęte osoby prowadzące jednoosobową działalność gospodarczą (o ile nie zatrudniają pracowników w rozumieniu ustawy o PPK).
Zgodnie z art. 13 ustawy o PPK mikroprzedsiębiorcy mogą być zwolnieni z obowiązku utworzenia PPK w swojej firmie. Warunkiem koniecznym jest złożenie przez wszystkie osoby u nich zatrudnione deklaracji o rezygnacji dokonywania wpłat do PPK.
Za mikroprzedsiębiorcę uważa się przedsiębiorcę, o którym mowa w art. 7 ustawy – Prawo przedsiębiorców, który przynajmniej w jednym z ostatnich dwóch lat działalności spełniał łącznie poniższe 2 warunki:
- zatrudniał średniorocznie mniej niż 10 pracowników;
- osiągnął roczny obrót netto ze sprzedaży towarów, wyrobów i usług oraz z operacji finansowych nieprzekraczający równowartości w złotych 2 milionów euro, lub sumy aktywów jego bilansu sporządzonego na koniec jednego z tych lat nie przekroczyły równowartości w złotych 2 milionów euro.
Rekomendacja
Pomimo możliwości rezygnacji przez pracowników z tego systemu oszczędnościowego, rekomenduje się zawarcie umowy o zarządzanie PPK. Jej zawarcie nie pociąga za sobą żadnych dodatkowych opłat. U pracodawcy w każdym momencie mogą natomiast pojawić się dwie sytuacje:
- osoba zatrudniona (która uprzednio złożyła deklarację o rezygnacji z systemu), złoży po jakimś czasie wniosek o dokonywanie wpłat do PPK;
- pracodawca zatrudni nową osobę, która złoży wniosek o dokonywanie wpłat do PPK.
Wówczas pracodawca zobowiązany będzie do utworzenia PPK. Jednakże kiedy zawrze umowę już teraz, będzie miał za sobą pierwszy krok wdrożeniowy.