Los fondos de capital riesgo que invierten en empresas en crecimiento buscan ante todo obtener la rentabilidad prevista al firmar el contrato, tras el período de inversión establecido, normalmente de hasta diez años. Actualmente se distinguen estas vías de desinversión: (1) venta de participaciones o del negocio (M&A) a un inversor industrial o financiero; (2) adquisición de las participaciones o del negocio mediante un buyout; (3) salida a bolsa, en la que se venden las acciones que posee el fondo de capital riesgo y (4) liquidación de la sociedad. Examinemos la penúltima vía: la salida a bolsa.
Aunque la elección depende del éxito de la empresa participada, la vía preferida se establece al celebrar el contrato de inversión. Responde a la estructura del sector, la situación de la entidad y la coyuntura general de los mercados de capitales. También deben considerarse los requisitos adicionales de estas operaciones, incluidos los exigidos a las sociedades que preparan una oferta en el Mercado Principal de la Bolsa de Varsovia, como el nivel de capitalización o la antigüedad..
Desinversiones en 2016: predominio de las ventas a otra entidad de capital privado
Según el informe Central and Eastern Europe Private Equity Statistics 2016 de Invest Europe (disponible en su sitio web https://www.investeurope.eu/media/671537/invest-europe_cee_privateequitystatistics2016_24082017.pdf ), Polonia volvió a ser el mayor mercado regional de desinversiones en 2016: 363 millones de euros, el 25 % del total de Europa Central y Oriental. Las salidas afectaron a 29 sociedades, el 26 % del número total. Polonia también fue uno de los tres países con las operaciones más importantes, junto con Lituania y Chequia.
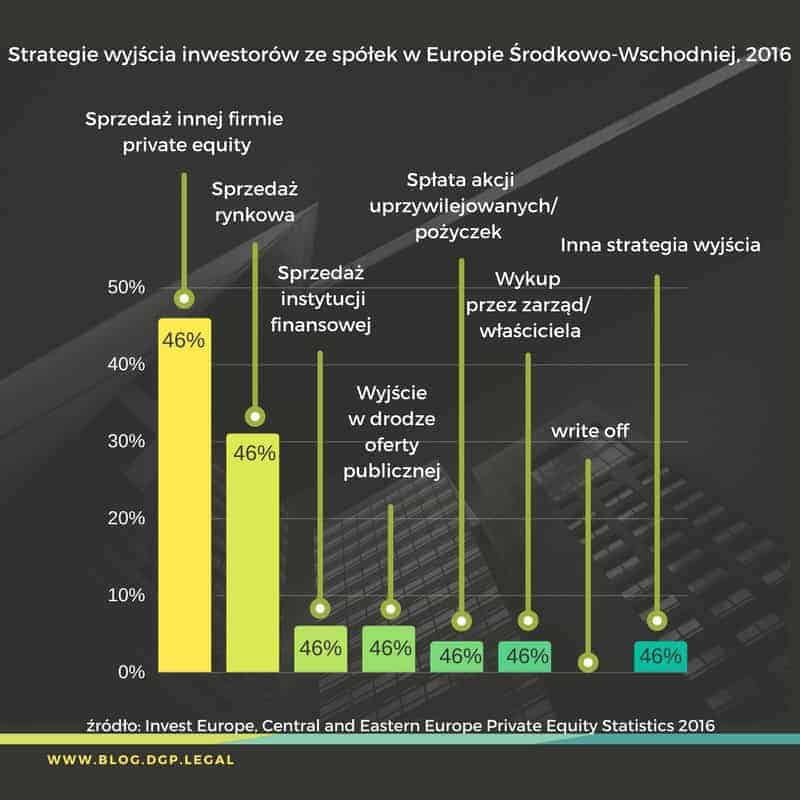
La vía de desinversión más «rentable» en Europa Central y Oriental en 2016 fue la venta secundaria a otra entidad de capital privado: 476 millones de euros, el 46 % del valor total, en 15 salidas. Las tres mayores operaciones de este tipo representaron el 38 % del valor total regional de desinversiones en 2016. La segunda vía más popular fue la venta de participaciones o del negocio: 214 millones de euros en 37 salidas. Las estadísticas muestran que las desinversiones de capital riesgo mediante salida a bolsa en la región afectaron solo a ocho sociedades, por un total de 58 millones de euros.
Las ofertas públicas pierden atractivo
También ha aumentado recientemente el descontento entre empresarios que optaron por una oferta pública. Aunque la bolsa permite captar capital y la transparencia de las sociedades cotizadas tiene ventajas, tanto los costes de la oferta como los de permanecer en bolsa son importantes.
La acumulación de normas y procedimientos, cuyo incumplimiento conlleva sanciones, desincentiva la permanencia en bolsa. De ahí el aumento de exclusiones de cotización observado desde hace tiempo. Cabe esperar que la escasa popularidad de las desinversiones mediante salidas a bolsa se deba en el futuro no solo a la coyuntura del mercado, sino también a la reticencia de las sociedades a convertirse en cotizadas.
Estas estadísticas muestran que, aunque los contratos de inversión suelen prever la desinversión mediante una salida a bolsa, actualmente no es una solución popular. A diferencia del mercado occidental, en particular Estados Unidos, la mayoría de las salidas europeas se realiza en el mercado privado mediante operaciones de fusiones y adquisiciones.
En próximos artículos seguiremos tratando la desinversión, incluido el diseño de cláusulas contractuales que regulen la salida del inversor de la sociedad.