

La exención fiscal del canje de participaciones, prevista en el Derecho polaco en el artículo 24.8a de la Ley del Impuesto sobre la Renta de las Personas Físicas y el artículo 12.4d de la Ley del Impuesto sobre Sociedades, ilustra perfectamente cómo la estructura de las operaciones de capital está estrictamente condicionada por la interpretación tributaria. A la vez, revela una divergencia radical y completamente innecesaria, incluso una división práctica, entre el ordenamiento que las autoridades tributarias consideran aplicable y el que resulta de la jurisprudencia coherente y uniforme de los tribunales administrativos.
¿Qué es un canje de participaciones?
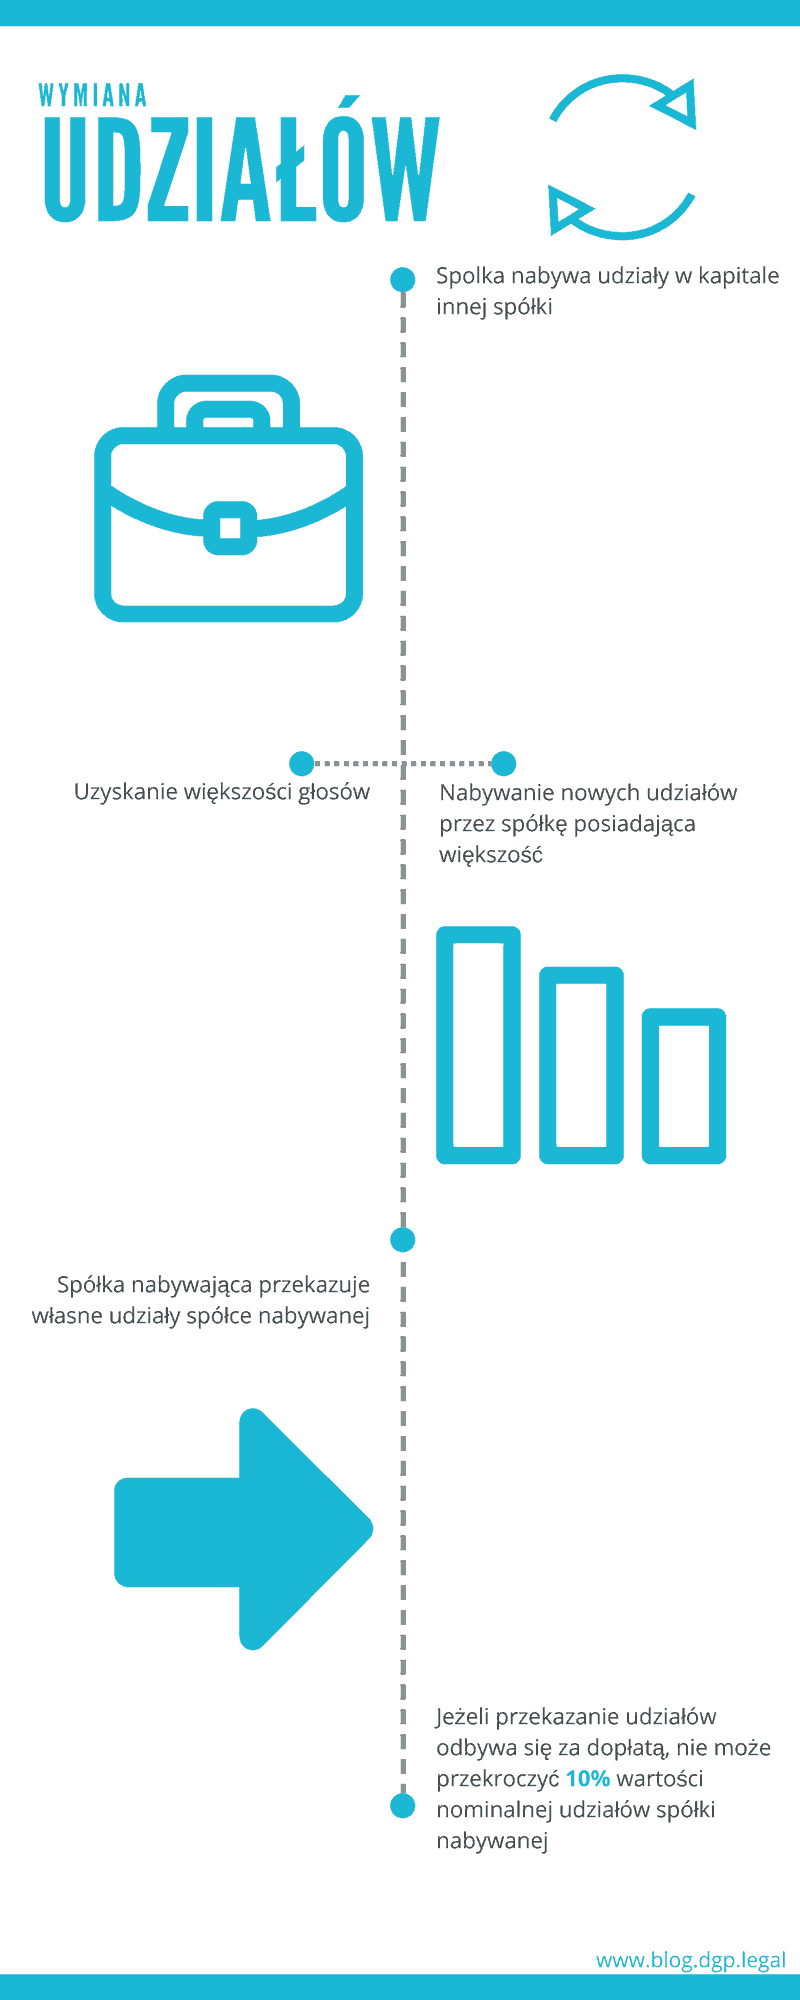
El canje de participaciones se define como la adquisición por una sociedad, la adquirente, de participaciones en otra, la adquirida, que le permite obtener la mayoría de los derechos de voto o, si ya dispone de ella, adquirir participaciones adicionales.
A cambio, la adquirente entrega sus propias participaciones a los socios de la adquirida, eventualmente con un pago en efectivo no superior al 10 % de su valor nominal o, si carecen de valor nominal, del valor de mercado de las participaciones de la adquirente entregadas a los socios de la adquirida.
La definición del canje y su exención fiscal transponen al Derecho polaco los artículos 2, letra e), y 8.1 de la Directiva 2009/133/CE del Consejo, de 19 de octubre de 2009, relativa al régimen fiscal común aplicable a las fusiones, escisiones, escisiones parciales, aportaciones de activos y canjes de acciones (…). La exención desempeña una función muy importante en la consolidación de capital cuando, por distintos motivos, una fusión directa resulta imposible o poco conveniente.
Las operaciones habituales pretenden, entre otros fines, agrupar en un mismo grupo societario varias empresas independientes hasta entonces propiedad de una persona o de un grupo de personas que colaboran, reorganizar grupos societarios o realizar adquisiciones mediante canje de participaciones (swap acquisition).
Controversias interpretativas
Dejando aparte la etapa inicial de la regulación polaca del canje, cuando se introdujo únicamente en la Ley del Impuesto sobre Sociedades, sin norma equivalente en el impuesto sobre la renta de las personas físicas (situación contraria a la interpretación europea de las directivas tributarias pertinentes que persistió desde la adhesión de Polonia a la UE en 2004 hasta 2011; véase http://curia.europa.eu/juris/liste.jsf?language=en&num=C-321/05, http://curia.europa.eu/juris/liste.jsf?language=en&jur=C,T,F&num=C-%2028/95&td=ALL), los problemas interpretativos se centraron en dos cuestiones:
1) el ámbito subjetivo de la exención: si las participaciones que confieren la mayoría de votos deben ser transmitidas por un solo socio o pueden proceder de un grupo; y
2) el aspecto temporal: si el canje debe realizarse en una sola operación o si las operaciones pueden distribuirse en el tiempo.
Intentos de resolver las dudas
La última modificación de las normas PIT y CIT sobre canje, vigente desde el 1 de enero de 2015, pretendía resolver definitivamente estas cuestiones. Tras modificar el artículo 24, apartados 8a y 8b, de la Ley PIT y el artículo 12, apartados 4d y 11, de la Ley CIT, y especialmente introducir el artículo 24.8c PIT y el artículo 12.12 CIT, parecía que ya no habría dudas sobre la exención en los canjes realizados por grupos de socios. Lo mismo ocurría con los canjes efectuados mediante varias operaciones, siempre dentro del plazo máximo exigido por el legislador de seis meses desde el mes de la primera adquisición.
Interpretación desfavorable del Ministro de Finanzas
Lamentablemente, el Ministro de Finanzas decidió modificar de oficio la interpretación tributaria individual favorable al contribuyente de 2 de diciembre de 2015, IPPB2/4511-960/15-4/PW. En la resolución modificativa de 22 de febrero de 2016, DD9.8220.2.46.2016.KZU, declaró incorrecta la posición del contribuyente.
Basándose en el cambio de redacción del artículo 24.8a PIT y del artículo 12.4d CIT, donde la reforma de 2015 sustituyó el plural «socios» por el singular «socio», el Ministro afirmó categóricamente: «Al determinar las condiciones en que la aportación no dineraria de participaciones o acciones de otra sociedad se considera canje, la ley introdujo el término “socio” en singular en lugar de “socios” en plural. (…) El canje fiscalmente neutro se produce cuando se adquieren participaciones o acciones de otra sociedad a un único socio de esta (…).»
Esta interpretación es manifiestamente errónea porque ignora, de una forma que deja en evidencia al Ministro, la exposición de motivos oficial del proyecto gubernamental de reforma de las leyes PIT y CIT (documento parlamentario n.º 2330, de 14 de abril de 2014), que, respecto de disposiciones propuestas con idéntica redacción, señalaba: «Además de modificaciones de redacción y adaptación, se introduce una norma para precisar el ámbito subjetivo de la exención e indicar que el cumplimiento de las condiciones del canje puede evaluarse respecto de un grupo de socios, siempre que los canjes que permitieron cumplir las condiciones de la exención se realizaran en los seis meses anteriores a la obtención de la mayoría absoluta de los derechos de voto de la sociedad cuyas participaciones o acciones se adquieren.»
La posición de los tribunales
Como cabía esperar, los tribunales administrativos discreparon del Ministro. Señalaron que limitar estas normas a los casos en que cada socio canjea por separado «constituiría una condición excesivamente restrictiva, que frustraría en gran medida los objetivos de la Directiva 2009/133/CE del Consejo», y que «el cambio de “socios” a “socio” no puede interpretarse como una restricción de la neutralidad del canje garantizada por la Directiva 2009/133/CE transpuesta al ordenamiento polaco».
Esta posición se consolidó en la jurisprudencia: III SA/Wa 2698/16, Tribunal Administrativo Regional de Varsovia, 17 de agosto de 2017; I SA/Wr 463/17, Tribunal Administrativo Regional de Wrocław, 26 de julio de 2017; I SA/Po 199/17, Tribunal Administrativo Regional de Poznań, 28 de junio de 2017; I SA/Gd 1573/16, Tribunal Administrativo Regional de Gdańsk, 15 de marzo de 2017; I SA/Sz 862/16, Tribunal Administrativo Regional de Szczecin, 3 de noviembre de 2016; I SA/Wr 449/16, Tribunal Administrativo Regional de Wrocław, 7 de septiembre de 2016; I SA/Łd 453/16, Tribunal Administrativo Regional de Łódź, 3 de agosto de 2016; I SA/Gl 409/16, Tribunal Administrativo Regional de Gliwice, 22 de junio de 2016; y VI SA/Wa 194/15, Tribunal Administrativo Regional de Varsovia, 2 de septiembre de 2015.
Resulta llamativa la obstinación de la administración tributaria en defender una posición que los tribunales rechazan sistemáticamente. No es, sin embargo, un rasgo de la política actual, sino un mal crónico presente prácticamente bajo todas las administraciones sucesivas. Los ciudadanos y contribuyentes se quedan con la triste impresión de irracionalidad en la actuación de las autoridades de la República, falta de respeto a la ciudadanía, erosión de la autoridad del Estado y, finalmente, pérdida de tiempo para funcionarios, jueces y ellos mismos.
Cumplir las obligaciones fiscales de una sociedad puede resultar muy complejo. Si prepara una operación importante y se plantea sus consecuencias tributarias, o necesita apoyo fiscal en su actividad, póngase en contacto con nosotros. Analizaremos las cuestiones controvertidas y prepararemos la documentación jurídica y tributaria necesaria.



