W umowie sprzedaży udziałów czy umowie inwestycyjnej strony wskazują cenę określoną według własnych ustaleń zgodnie z tzw. zasadą swobody umów. Powyższe musi oczywiście nastąpić z zastrzeżeniem, że cena sprzedaży, z uwagi na ewentualne konsekwencje podatkowe, nie odbiega znacząco od warunków rynkowych. Wydaje się, że wystarczyłoby dokonanie prostej wyceny udziałów, kilka spotkań negocjacyjnych i wpisanie do umowy konkretnej kwoty, ale czy na pewno?
Na wypadek zmiany okoliczności
W przypadku prostych transakcji, nic nie stoi na przeszkodzie żeby określić sztywną cenę sprzedaży. Jednak trzeba pamiętać, że wadliwe określenie wartości zbywanych udziałów, ceny sprzedaży oraz sposobu jej zapłaty może pociągnąć za sobą daleko idące konsekwencje. Dlatego też w przeważającej części przypadków warto tę kwestię dogłębnie przeanalizować oraz zdecydować się na zastosowanie formuły przeliczeniowej opartej na jednym z niżej wymienionych sposobów określenia wysokości ceny sprzedaży.
Tak więc w toku przygotowywania warunków oferty nabycia udziałów, należy rozważyć wykorzystanie jednego z następujących mechanizmów ustalenia ceny: (1) price adjustment, (2) earn out oraz (3) locked box. Każdy z tych rodzajów klauzul niesie za sobą zarówno korzyści jak i zagrożenia.
Completion accounts — stan na dzień transakcji
Przy mechanizmie completion accounts cenę koryguje się według sytuacji finansowej spółki na uzgodniony dzień, zwykle dzień zamknięcia transakcji. Zestawienie może powstać później, ale opisuje stan na tę datę, nie wykonanie prognoz w kolejnych miesiącach.
Kluczowe są definicje wskaźników, zasady rachunkowości, przygotowanie i weryfikacja zestawienia oraz rozstrzyganie różnic. Mechanizm nie wymaga sam w sobie pozostawienia dotychczasowego zarządu.
Earn-out — cena zależna od przyszłych wyników
Earn-out wiąże część ceny z wynikami lub innymi uzgodnionymi celami osiągniętymi po transakcji. Dalszy udział sprzedającego w zarządzaniu jest częstym kontekstem, ale nie stanowi definicji tego mechanizmu.
Jest to swoista prowizja dla sprzedającego, której wysokość zależy od dalszego performance’u spółki. Ten z kolei może mieć odzwierciedlenie zarówno we wzroście wcześniej już wspomnianych wyników finansowych (wg wskaźnika EBIT/EBITDA, zysku netto bądź wysokości obrotu), jak i spełnieniu innych celów czy założeń, np. wprowadzeniu nowego produktu czy zdobyciu określonej pozycji na danym rynku.
Rozwiązanie to wydaje się najlepsze dla stron w przypadku transakcji, dotyczących spółek o wysokim potencjale, a więc takich, które w krótkim okresie mogą znacząco poprawić wyniki oraz pozycję na rynku, a do czego niezbędne jest odpowiednie zaangażowanie osób dotychczas prowadzących biznes. Z drugiej strony mechanizm ten, podobnie jak price adjustment, niejako chroni kupującego przed pochopnym zainwestowaniem zbyt dużej ilości środków w spółkę, w ramach której ujawniono istotne ryzyka, mogące mieć wpływ na jej sytuację gospodarczą w określonym czasie po transakcji.
Zabezpieczenie przy sztywnym definiowaniu ceny sprzedaży
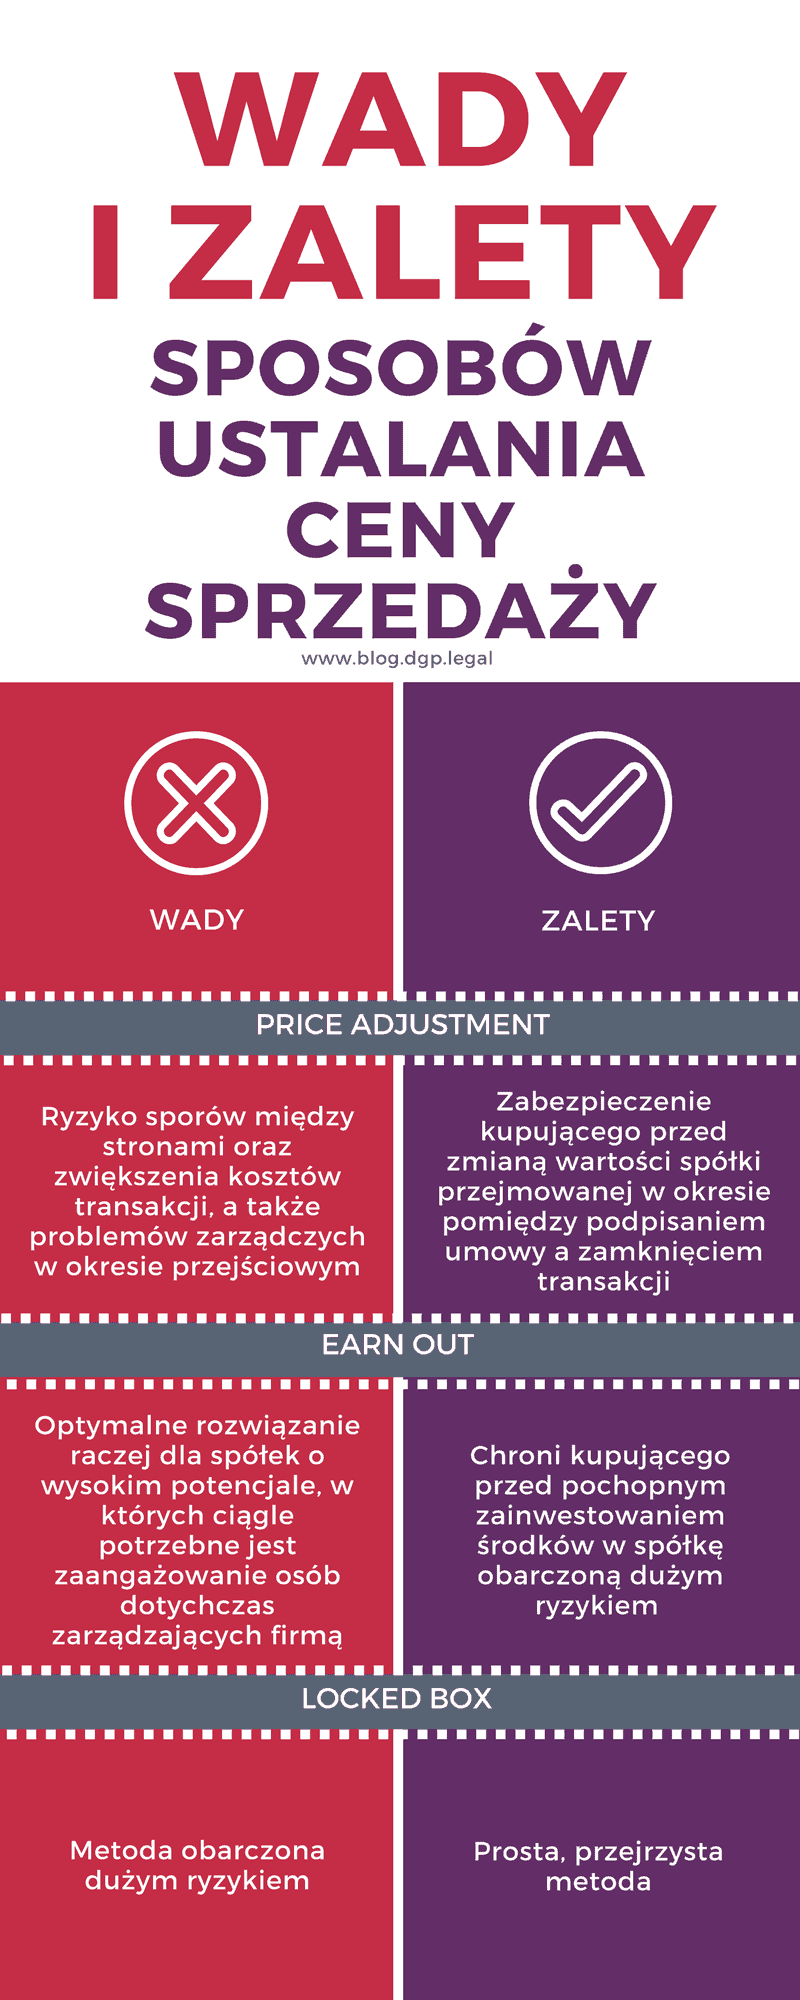
Locked box opiera cenę na historycznym stanie finansowym z uzgodnionej daty, niekoniecznie dnia podpisania umowy. Istotne są zabezpieczenia przed niedozwolonym odpływem wartości do sprzedającego do czasu zamknięcia (leakage).
Locked box nie jest z definicji rozwiązaniem najbardziej ryzykownym. Wybór zależy od jakości danych, przewidywalności biznesu i wynegocjowanych zabezpieczeń. Każdy mechanizm wymaga spójnego przełożenia założeń ekonomicznych na umowę.
Działaj rozważnie
Jak widać po krótkiej analizie, przemyślane określenie zasad rozliczeń ze sprzedającym może uchronić nabywcę przed istotną stratą finansową oraz zabezpieczyć przed zapłatą ceny sprzedaży niemającej przełożenia na przyszłe wyniki spółki.
Wydaje się, że każdorazowo kluczowe znaczenie ma odpowiedź na pytanie jak w danej transakcji przedstawia się ryzyko wahań sytuacji gospodarczej przejmowanej spółki oraz sformułowanie przejrzystych i szczegółowych postanowień umownych, w oparciu o które nastąpi weryfikacja wysokości ceny sprzedaży.